In deze sombere context denken velen dat ons overnameadviesbureau overspoeld wordt met aanvragen. Toch maakt de economische crisis ons vak juist moeilijker door de schaarste aan bankkrediet en de terughoudendheid van overnemers om zich te binden op basis van businessplannen die onzeker zijn geworden. Ook zijn er minder verkopers; zij geven er de voorkeur aan op betere tijden te wachten om hun bedrijf beter te kunnen waarderen.
Er bestaat dus grote verwarring over de verschillende manieren waarop een bedrijf zijn activiteiten kan beëindigen of overdragen. De terminologie helpt niet mee, want slechts twee letters onderscheiden deze twee situaties. Ook inhoudelijk moet er een duidelijk onderscheid worden gemaakt, want de juridische en fiscale regeling bij een beëindiging heeft niets te maken met die bij een overdracht.
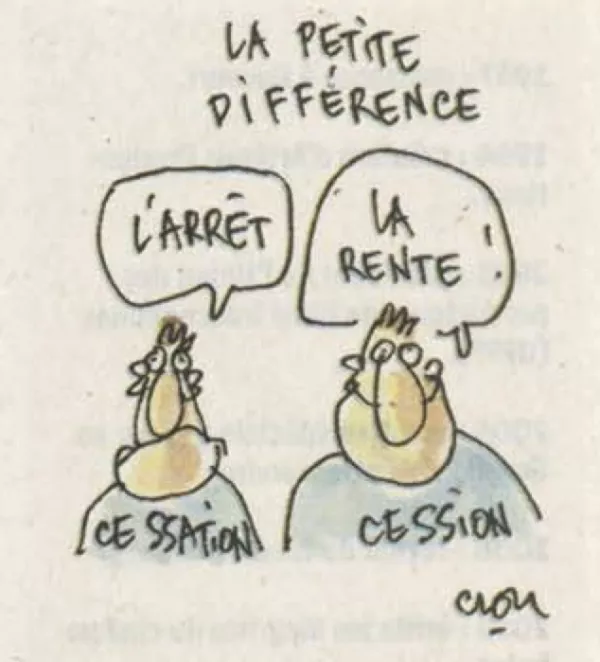
De beëindiging of liquidatie van een onderneming houdt de volledige stopzetting van de activiteiten in, de verkoop van de verhandelbare activa en, ten slotte, de schrapping van de onderneming, die daarmee haar rechtspersoonlijkheid verliest. Het is dus een ingrijpende maatregel, die vaak wordt gezien als een mislukking of in ieder geval als een laatste redmiddel. Toch verdient vrijwillige liquidatie de voorkeur boven het aanvragen van faillissement. In dat laatste scenario heeft men geen controle meer over het eigen lot: het is de curator, onder toezicht van de handelsrechter, die de liquidatie organiseert. Wanneer de onderneming elke redelijke hoop op een terugkeer naar winstgevendheid heeft verloren, is het dus beter om onder gunstige omstandigheden een vrijwillige liquidatie te organiseren, in plaats van een steeds dieper gat te graven om uiteindelijk toch gedwongen te moeten liquideren.
Op fiscaal vlak wordt de liquidatieopbrengst, dat wil zeggen het saldo van de activa minus de schulden en na terugbetaling van het maatschappelijk kapitaal, momenteel belast tegen 10 %. Dit relatief gunstige tarief zal bij een volgende belastinghervorming waarschijnlijk worden verhoogd, om het dichter bij de roerende voorheffing (momenteel 15 of 25 %) te brengen. Opgemerkt moet worden dat er een interessant alternatief bestaat voor de beëindiging wanneer een onderneming tijdelijke financiële moeilijkheden ondervindt.
De wet van 31/01/2009 inzake de continuïteit van ondernemingen (LCE) vervangt het akkoord, dat maar al te vaak leek op een „voorkamer van de dood“. De onderneming in moeilijkheden wordt gedurende enkele maanden onder de bescherming van de rechtbank geplaatst, veilig voor haar schuldeisers. Daarna kan zij, onder bepaalde voorwaarden, haar activiteiten normaal voortzetten. Aarzel dus niet om een beroep te doen op de LCE wanneer er nog tijd is.
Een bedrijfsoverdracht daarentegen heeft tot doel het eigendom van een – doorgaans bloeiend – bedrijf over te dragen aan een koper. De verkoopprijs weerspiegelt de winstgevendheid van het bedrijf, aangezien de koper een behoorlijk rendement op zijn investering zal willen behalen. Het ideale moment om te verkopen is dan ook wanneer het bedrijf een sterke winstgevendheid laat zien.
Het overdrachtsproces is dus een vrijwillige en positieve beslissing van de bedrijfsleider die zijn ‘kindje’ in goede gezondheid wil overdragen aan een overnemer die er goed voor zal zorgen. Dit staat lijnrecht tegenover een bedrijfsbeëindiging! De belastingheffing op een overdracht hangt af van het gekozen juridische stelsel. Een overdracht van een handelszaak is belastbaar tegen het tarief van de vennootschapsbelasting (33,99 %). Een overdracht van aandelen wordt daarentegen in België niet belast, op voorwaarde dat deze transactie „in het kader van het privévermogen“ plaatsvindt.
Een recent vonnis van de Rechtbank van Eerste Aanleg te Brussel (16 februari 2011) heeft bevestigd dat de overdracht van een onderneming door de bedrijfsleider moet worden beschouwd als een handeling „in het kader van zijn privévermogen“.
Helaas dreigt deze gunstige regeling niet lang meer te duren. Talrijke politieke partijen maken er geen geheim meer van dat zij de meerwaarden op aandelen willen belasten, waarbij zij hun argumentatie baseren op het feit dat onbelaste beurswinsten ongepast zouden zijn. Daarbij wordt echter vergeten dat een dergelijke wijziging in het belastingstelsel van ons land, mocht die er komen, ongetwijfeld aanzienlijke en nadelige gevolgen zal hebben voor de overdracht van familiebedrijven, zoals ik enkele maanden geleden in deze rubriek heb mogen toelichten.
Toch lijkt het erop dat deze belastinghervorming alleen nog niet is doorgevoerd omdat er geen volledig functionerende regering is. Laten we erop vertrouwen dat onze toekomstige regering het onderscheid zal weten te maken en het belang van het behoud van bloeiende kmo’s op ons grondgebied niet volledig uit het oog zal verliezen. Voor deze bedrijven gaat het immers om een cruciale stap, namelijk de overdracht aan een overnemer die, door aanzienlijke persoonlijke risico’s te nemen, zich ertoe verbindt het bedrijf en de werkgelegenheid in stand te houden.
Hoewel bij een bedrijfsbeëindiging, zoals bij een vrijwillige liquidatie, de bedrijfsleider de regie over het proces behoudt, gaat het toch om het beëindigen van de bedrijfsactiviteit, wat waarschijnlijk niet erg verheugend is. Een overdracht is daarentegen een bewuste keuze van de overdrager, die wil dat zijn bedrijf zijn weg vervolgt in de handen van een gekwalificeerde overnemer. De ondernemer heeft er dus, zolang hij in goede gezondheid verkeert en zijn bedrijf ook – wat overigens vaak hand in hand gaat –, alle belang bij om een overdracht te organiseren in plaats van een beëindiging te ondergaan.
Illustratie: Clou
