Vaak hebben de partijen een verkeerd beeld van de prijs. Sommige kopers denken dat ze een zeer goede deal kunnen sluiten door een goudklompje voor een spotprijs te kopen. Tegenwoordig zijn ze, onder het voorwendsel dat de verkoopprijzen dramatisch zijn gedaald, geneigd om minimale, en soms zelfs beledigende, biedingen te doen. Aan de andere kant hebben sommige verkopers een overschatte voorstelling van de waarde van hun bedrijf. Vleiend door onrealistische waarderingen en aangemoedigd door adviseurs die belang hebben bij de status quo, stellen ze buitensporige eisen. De mythe van de steenrijke oudere man – die koste wat kost een bedrijf wil kopen voor zijn rijke zoon – blijft hardnekkig bestaan! Een ander scenario is dat de verkoper zijn prijs uitsluitend baseert op zijn persoonlijke pensioendoelstellingen, zonder rekening te houden met de cijfers van het bedrijf.
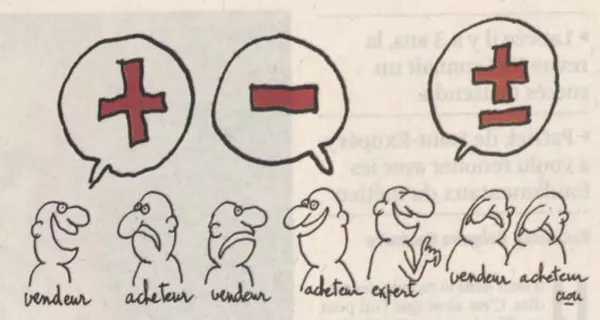
Hoewel het klopt dat bepaalde puur subjectieve factoren een rol kunnen spelen bij de prijsonderhandelingen, zijn dergelijke situaties in werkelijkheid eerder uitzonderlijk. De koper kan op slag verliefd zijn geworden op het bedrijf, overtuigd zijn van het enorme groeipotentieel of simpelweg een te hoge prijs bieden vanwege de concurrentiedruk van andere biedingen. Omgekeerd kan een verkoper zijn bedrijf tegen een lage prijs van de hand doen, gezien de financiële situatie ervan of uit sympathie voor de overnemer. Over het algemeen wil elke partij echter de prijs krijgen die zij redelijk acht.
Wat is dan de „juiste prijs“? En hoe kunnen de standpunten dichter bij elkaar worden gebracht wanneer deze lijnrecht tegenover elkaar lijken te staan? De sleutel tot succes bij prijsonderhandelingen ligt in de overstap van wensen naar de realiteit, van het subjectieve naar het objectieve. Want wie een akkoord wil, moet openstaan voor redelijke argumenten. Hier komt het begrip ‘waardering’ om de hoek kijken. Men zegt vaak: ‘De waardering is niet de prijs.’ Er moet echter aan worden toegevoegd dat: „De waardebepaling is vaak het uitgangspunt voor de prijs.” Hoe beter de waardebepaling is voorbereid, hoe groter de kans dat men de juiste prijs krijgt. De verschillende waarderingsmethoden maken het mogelijk een onderbouwde prijsbandbreedte vast te stellen. Afhankelijk van de situatie is het raadzaam verschillende waarderingsmethoden te combineren en daarvan het gewogen gemiddelde te berekenen, waarbij de weging eveneens voor discussie vatbaar is.
Om misstanden te voorkomen, is het belangrijk dat de prijsonderhandelingen worden begeleid door professionals op het gebied van bedrijfsoverdracht, die – terwijl ze de belangen van hun cliënt behartigen – de standpunten dichter bij elkaar kunnen brengen door hun waarderingen met elkaar te vergelijken. Als deze waarderingen serieus zijn uitgevoerd, zouden ze niet al te veel van elkaar moeten afwijken.
De koper moet bereid zijn een correcte prijs te betalen die de werkelijke waarde van de activa die deel uitmaken van de onderneming weerspiegelt, evenals een goodwill die gerechtvaardigd is in verhouding tot de winstgevendheid van de onderneming. Er moet dus rekening worden gehouden met de meerwaarden, gecorrigeerd voor fiscale latente posten. De goodwill omvat alle immateriële activa (merk, reputatie, klantenbestand, sleutelgeld) en wordt gewaardeerd in verhouding tot de recurrente winstgevendheid. Een verliesgevend bedrijf heeft dus geen goodwill.
Er bestaan talrijke waarderingsmethoden, maar de meest gangbare methode bestaat uit het toepassen van een EBITDA-multiple (bedrijfsresultaat + afschrijvingen), gecorrigeerd voor de nettoschuld (financiële schulden en intragroepschulden, minus liquide middelen en beschikbare activa). In de KMO-sector wordt doorgaans een veelvoud van 4 of 5 gehanteerd. Om een ruw idee te krijgen van de waarde van een KMO, kan men dus de volgende, zeer eenvoudig toe te passen methode gebruiken:
4 of 5 x EBITDA +/- netto schuld of netto kasmiddelen.
De verkoper moet begrijpen dat de overnameprijs die door de koper wordt betaald, binnen een redelijke termijn moet kunnen worden terugbetaald. De meeste overnames worden gefinancierd door banken en deze zullen eisen dat het bedrijf over voldoende terugbetalingscapaciteit beschikt over een periode van 7 jaar (maximale looptijd van de overnamekrediet). De eigen inbreng die doorgaans wordt vereist, bedraagt ongeveer 25-30%. Aan de hand van deze parameters kan eenvoudig maar doeltreffend worden gecontroleerd of de gevraagde verkoopprijs haalbaar is.
De juiste prijs is dus het evenwichtspunt dat wordt bereikt als beide partijen openstaan voor de redelijke argumenten van de ander.
Illustratie: Clou
