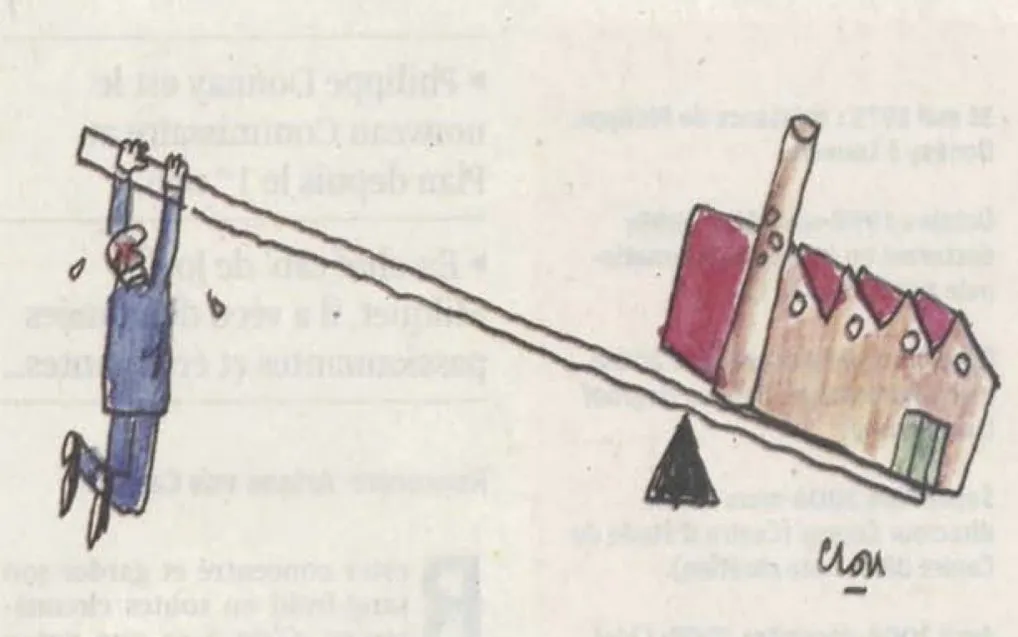
Hoe werkt deze schuldhefboom?
In financieel jargon is de hefboomwerking een boekhoudkundige term die de impact van de financiële schuld meet in verhouding tot het eigen vermogen van de onderneming. Wanneer de winstgevendheid van de onderneming hoger is dan de marktrente, heeft de belegger er baat bij om schulden aan te gaan. Door een beperkt bedrag te investeren, kan hij namelijk profiteren van het verschil tussen het economisch rendement van de onderneming en de rentevoet van de lening, waardoor het rendement op zijn investering verbetert.
In deze periode van lage rentetarieven kan het hefboomeffect bijzonder interessant zijn. Financiële hefboomwerking heeft soms een slechte reputatie. Zo kan de overname van bedrijven met behulp van vreemd vermogen (LBO of Leveraged Buy-Out), wanneer deze te agressief wordt toegepast, tot rampen leiden. Want bij een ommekeer in de conjunctuur, als de cashflow van het bedrijf niet meer toereikend is om de schuldenlast af te lossen, stevenen we af op een ramp. Deze ratio is in zekere zin het tegenovergestelde van de solvabiliteitsratio, die de soliditeit van het bedrijf weergeeft. Hoe hoger het eigen vermogen, hoe solider het bedrijf, maar hoe lager het rendement op het eigen vermogen.
In welke mate moet de schuldhefboom worden ingezet?
Bij een bedrijfsovername moet het rendement op de investering op korte termijn worden berekend, omdat het risico als vrij hoog wordt beschouwd. De waarde van het bedrijf kan worden gemeten als een veelvoud van de winstgevendheid (bijvoorbeeld een veelvoud van de EBITDA, de bruto-cashflow of de nettowinst, …). Deze veelvouden kunnen variëren naargelang de sector, de economische conjunctuur of de onderhandelingen. In de praktijk hangt de verkoopprijs af van de beperkingen van de bankfinanciering.
Banken verstrekken namelijk doorgaans leningen met een looptijd van slechts 7 jaar, waarbij ze een eigen inbreng van minimaal ongeveer 30 % eisen. Bovendien wordt het businessplan onderworpen aan een stresstest (worst-case-scenario), waardoor de beschikbare cashflow niet volledig kan worden aangewend voor de aflossing van de schuld. De meeste overnameschulden worden dus binnen een termijn van 5 tot 7 jaar afgelost. Met andere woorden: als de eigen inbreng 33 % bedraagt, zal de waarde van het bedrijf aan het einde van de aflossingsperiode verdrievoudigd zijn, louter door het effect van de schuldhefboom.
Welke andere hefbomen kunnen worden gecombineerd met de schuldhefboom?
Als bovendien de winstgevendheid van het bedrijf is toegenomen – wat sommigen de operationele hefboom noemen – is het voordeel nog groter. De toename van de kasstroom zal des te meer invloed hebben op het rendement op de investering naarmate de financiële schuldenlast hoger is. Deze twee hefboomeffecten worden niet bij elkaar opgeteld, maar vermenigvuldigen elkaar, aangezien het ene in de teller en het andere in de noemer van dezelfde vergelijking staat. Op dezelfde manier wordt het rendement vermenigvuldigd als de overgenomen onderneming nieuwe leningen aangaat om in productieve projecten te investeren. Een keten van vennootschappen, die elk gebruikmaken van vreemd vermogen, maakt het zo mogelijk om het eigen vermogen tot een minimum te beperken en tegelijkertijd de nodige financiering voor de projecten te verzekeren. Het inschakelen van derde investeerders (private equity) kan ook als een hefboom worden beschouwd. De fiscaliteit stimuleert dit werkingsmodel in zekere zin, aangezien de schuldenlasten aftrekbare kosten zijn. Men spreekt dan van een fiscale hefboom.
De aftrekbaarheid van de rente geldt ook wanneer de aankooplening ondergebracht is in een holdingmaatschappij. Er moet echter worden opgemerkt dat in België de notionele rente dit voordeel heeft gecompenseerd door een aftrekbaarheid toe te kennen die beperkt is tot het theoretische rendement op het eigen vermogen. Zo wordt het vermogen van de bedrijfsleider om projecten te ontwikkelen die meer opbrengen dan de risicovrije rentevoet, terwijl hij zich op een redelijke manier in de schulden steekt, bijzonder goed beloond. Elk risico moet echter worden afgewogen, want men moet het hoofd kunnen bieden aan onvoorziene omstandigheden om teleurstellingen te vermijden.
Illustratie: Clou
