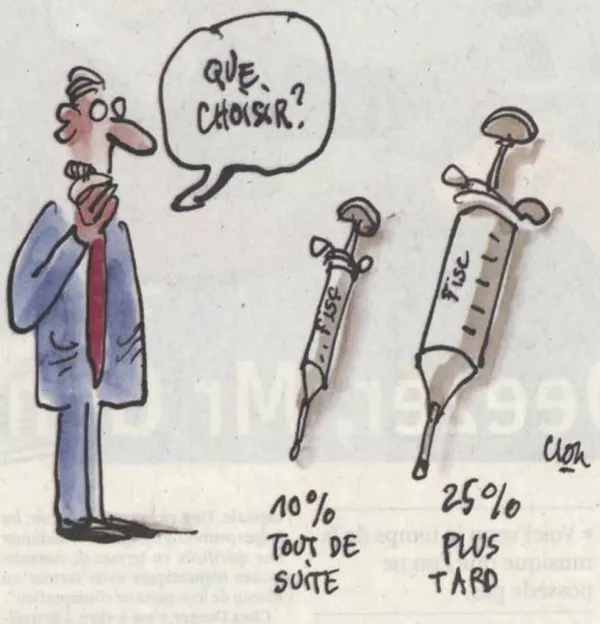
De bronheffing op liquidatievergoedingen was in feite de laatste belasting met een verlaagd tarief. Deze relatieve clementie werd vroeger gerechtvaardigd door het feit dat de liquidatie van een vennootschap niet al te zwaar mocht worden belast, aangezien het hier, ter herinnering, om bedragen ging die al onderworpen waren aan de vennootschapsbelasting (momenteel 33,99 %). Waarschijnlijk uit oogpunt van samenhang zal deze voorheffing op liquidatieoverschotten daarom worden teruggebracht naar het „normale“ tarief van 25 %. De wetgever heeft echter een overgangsperiode willen inlassen, om tegelijkertijd de kapitaalverhoging te stimuleren, die de financiële buffer van de onderneming vormt. Zo is het toegestaan om de door de vennootschap opgebouwde reserves die aan het kapitaal worden toegevoegd, tegen een tarief van 10 % te laten belasten, zonder dat de vennootschap hoeft te worden geliquideerd. Kortom, het gaat erom nu 10 % te betalen in plaats van later 25 %. Moet men dan van deze gelegenheid gebruikmaken en koste wat kost het overtollige liquide middelen tegen dit preferentiële tarief uit de onderneming halen? En hoe zit het als men de verkoop van de onderneming overweegt? Laten we eerst de voorwaarden bekijken die de wetgever heeft vastgesteld voor de hierboven beschreven overgangsregeling: -Het moet gaan om belaste reserves die op 31 maart 2013 bestaan. De jaarrekeningen die vóór die datum door een algemene vergadering zijn goedgekeurd, moeten dus in aanmerking worden genomen voor de berekening van de reserves; -Het bedrag waarvoor het verlaagde tarief van 10 % geldt, moet volledig in het kapitaal worden ingebracht. Hiervoor is een bezoek aan de notaris en een publicatie in het „Belgisch Staatsblad“ vereist; -De kapitaalverhoging moet plaatsvinden tijdens het laatste boekjaar, dat afsluit vóór 1 oktober 2014. Voor vennootschappen die op 31 december afsluiten, moest de betaling van de voorheffing uiterlijk op 15 januari jl. hebben plaatsgevonden, maar het bezoek aan de notaris kan tot eind maart 2014 plaatsvinden;
Om te voorkomen dat de antimisbruikbepaling van toepassing wordt, is er een wachttijd voorzien: vier jaar voor kmo’s en acht jaar voor grote ondernemingen. Gedurende deze periode mag het in het kapitaal opgenomen bedrag niet worden uitgekeerd, op straffe van een aanvullende belasting, waardoor het verkregen voordeel teniet wordt gedaan of aanzienlijk wordt verminderd.
Zoals we zien, brengt de overgangsmaatregel, hoe aantrekkelijk deze ook is, kosten en bepaalde beperkingen met zich mee. Voor de meeste ondernemingen, die hun boekjaar op 31 december afsluiten, is het al te laat om van deze maatregel te profiteren.
In het geval van een onderneming die momenteel wordt verkocht, moet het volgende alternatief worden overwogen. Indien de beschikbare reserves niet zijn uitgekeerd, noch in het kapitaal zijn opgenomen, kan de overnemer deze gebruiken in het kader van zijn financiële structuur voor de overname. Het mechanisme van definitief belaste inkomsten (RDT) stelt een holding namelijk in staat om de van haar dochteronderneming ontvangen dividenden voor 95 % vrij te stellen van belasting. Zo kunnen de beschikbare reserves worden „doorgegeven“ tegen een belasting van 1,7 % (33,99 % x 5 %), wat gunstig afsteekt bij het hierboven beschreven tarief van 10 %.
Van een ‘eenvoudige’ harmonisatie van het tarief naar 25 % roept de concrete toepassing van deze maatregel – zoals we zien – talrijke vragen op om de minst belaste weg te vinden. Zoals vaak het geval is op juridisch of fiscaal gebied, is elk dossier specifiek en vereist het een individuele aanpak. Het is daarom noodzakelijk om advies in te winnen bij specialisten.
Illustratie: Clou
