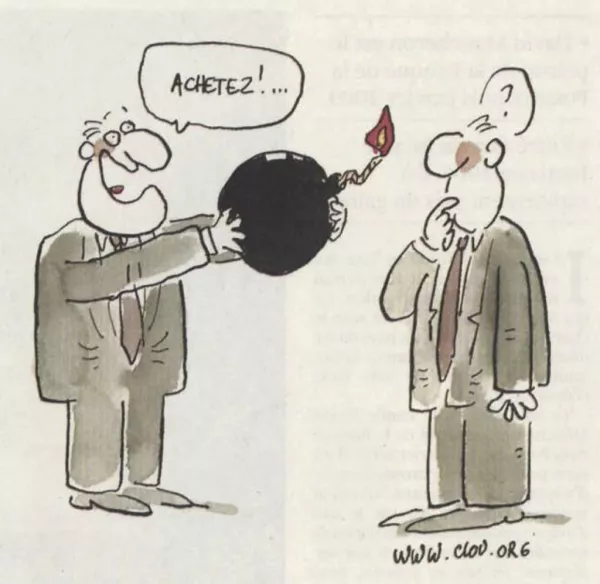
Wat kan de overnemer van een bedrijf doen om zich tegen deze risico’s te beschermen? Om onaangename verrassingen te voorkomen, is het natuurlijk het beste ervoor te zorgen dat ze zich niet voordoen. Het is aan de kandidaat-overnemer om de belangrijkste risicofactoren van het bedrijf grondig te onderzoeken. Dit wordt een overname-audit of due diligence genoemd.
Hieronder volgen de belangrijkste gebieden die kunnen worden geanalyseerd:
- boekhoudkundige en financiële controle (analyse van de belangrijkste balansposten – voorraden, vorderingen, vaste activa, financiële schulden;
- de totstandkoming van het resultaat: inkomende en uitgaande facturen; juridische controle: registratie en werking van de vennootschap);
- statuten, registers, effectenmutaties, advies, enz.
- exploitatievergunningen, naleving van normen, onderzoek van commerciële huurovereenkomsten en specifieke contracten;
- fiscale controle: vennootschapsbelasting, vooruitbetalingen, btw;
- sociale controle: arbeidsovereenkomsten, beloning, collectieve arbeidsovereenkomst, huishoudelijk reglement, personeelsvertegenwoordiging, geschillen;
- verzekeringscontrole: brand, wettelijke aansprakelijkheid, bedrijfsschade, voertuigen, bestuurders;
- milieu-audit: bodemverontreiniging, emissies, naleving van milieunormen;
- audit van de commerciële relaties van de onderneming: klanten, leveranciers, bank, concern.
De omvang van de audit hangt af van elk specifiek geval. Het is belangrijk om de analyse te verdiepen voor de risico-elementen die cruciaal blijken te zijn voor de beoogde onderneming.
Het overname-auditproces is werk voor specialisten. Het is beter een beroep te doen op een erkende en ervaren deskundige op dit gebied. Gezien de vele facetten die moeten worden onderzocht, zal het doorgaans om teamwerk gaan. De audit is zeker niet de taak van de tussenpersoon of het verkoopkantoor dat het dossier aan de kandidaat-koper presenteert. Deze beschikt niet over de nodige onafhankelijkheid om deze taak naar behoren uit te voeren, ook al moet hij – uit beroepsethiek – het dossier eerlijk presenteren, met zowel de sterke als de zwakke punten.
De auditor daarentegen wordt door de kandidaat-koper aangesteld op basis van een schriftelijk document waarin de reikwijdte van de opdracht nauwkeurig wordt beschreven. De audit moet worden afgesloten met een gedetailleerd rapport.
In welke fase van het overnameproces moet de audit worden overwogen? Gezien de tijd en de kosten die hiermee gemoeid zijn, vindt de audit doorgaans plaats aan het einde van het proces. De kandidaat-koper zal op dat moment zijn interesse in het bedrijf al hebben bevestigd, de verkopers hebben ontmoet en het ontwikkelingspotentieel hebben onderzocht.
Het wordt ten zeerste aanbevolen om vóór de audit te onderhandelen over de prijs en de overige voorwaarden van de overdracht, om te voorkomen dat dit werk voor niets wordt verricht. Om te voorkomen dat de deal aan zijn neus voorbijgaat, kan de koper voorstellen een intentieverklaring te ondertekenen die hem voor een bepaalde periode exclusiviteit in de onderhandelingen verleent. De intentieverklaring bevat al de belangrijkste elementen van de definitieve overeenkomst. Als de due diligence geen verrassingen aan het licht brengt, kan de overdracht plaatsvinden volgens de overeengekomen voorwaarden. In het tegenovergestelde geval is heronderhandeling altijd mogelijk.
De overnameaudit of due diligence stelt de kandidaat-koper in staat om een deskundig oordeel te krijgen over de belangrijkste risico’s die verbonden zijn aan het bedrijf dat hij op het oog heeft. Dit is een voorzorgsmaatregel. De overnemer zal vanaf de overname de verantwoordelijkheid voor het bedrijf op zich moeten nemen. Maar wat te doen als de verkoper belangrijke informatie heeft achtergehouden die na de overdracht aan het licht komt? Welke rechtsmiddelen zijn er als bepaalde posten niet op de balans staan? Garanties met betrekking tot activa en passiva kunnen de overnemer tegen deze risico’s beschermen. Dit punt zal in een volgend artikel worden behandeld.
Illustratie: Clou
Artikel oorspronkelijk gepubliceerd in La Libre Économique door Tanguy della Faille, vennoot bij Fondaris, op 7 maart 2010. Versie gepubliceerd/bijgewerkt op de website van Fondaris met toestemming van de auteur.
