Que peut faire le repreneur d’une entreprise pour se prémunir contre ces risques ? Pour éviter de désagréables surprises, le mieux est bien entendu de veiller à ce qu’elles ne se produisent pas. Il incombe au candidat repreneur de faire une vérification approfondie des principaux facteurs de risque de l’entreprise. C’est l’audit d’acquisition ou la due diligence.
Citons les principaux domaines qui peuvent être analysés :
- audit comptable et financier (analyse des principaux postes du bilan – stocks, créances, actifs immobilisés, dettes financières;
- la formation du résultat: factures d’entrée et de sortie; audit juridique : enregistrement et fonctionnement de la société);
- statuts, registres, mouvements de titres, conseils, etc.
- permis d’exploitation, respect des normes, étude des baux commerciaux et des contrats spécifiques;
- audit fiscal : impôt des sociétés, versements anticipés, TVA;
- audit social : contrats de travail, rémunération, convention collective, règlement intérieur, représentation du personnel, litiges;
- audit des assurances : incendie, RC, perte d’exploitation, véhicules, dirigeants;
- audit environnemental : pollution du sol, émissions, respect des normes environnementales;
- audit des relations commerciales de l’entreprise : clients, fournisseurs, banque, groupe.
L’ampleur de l’audit dépendra de chaque cas spécifique. Il importe d’approfondir l’analyse pour les éléments de risque qui s’avèrent critiques pour l’entreprise visée.
Le processus d’audit d’acquisition est un travail de spécialiste. Mieux vaut recourir à un expert reconnu et expérimenté dans son domaine d’activité. Vu la multiplicité des facettes à étudier, il s’agira généralement d’un travail d’équipe. L’audit n’est certainement pas le rôle de l’intermédiaire ou du cabinet de cession qui présente le dossier au candidat acquéreur. Celui-ci n’a pas l’indépendance nécessaire pour mener ce travail à bien, même si – par éthique professionnelle – il devra présenter honnêtement le dossier avec ses forces et faiblesses.
L’auditeur par contre sera mandaté par le candidat acquéreur sur base d’un document écrit décrivant de manière précise l’étendue de la mission. L’audit devra se clôturer par un rapport circonstancié.
Dans quelle phase du processus d’acquisition faut-il envisager l’audit ? Vu le temps et les frais engendrés, l’audit se fera généralement en fin de processus. Le candidat acquéreur aura déjà validé son intérêt pour l’entreprise, rencontré les cédants et examiné le potentiel de développement.
Il est vivement recommandé de négocier le prix et les autres conditions de la cession avant l’audit, afin d’éviter de faire ce travail à fonds perdus. Afin d’éviter que le dossier ne lui passe sous le nez, l’acquéreur pourra proposer de signer une lettre d’intention qui lui octroie une exclusivité dans les négociations pour une période déterminée. La lettre d’intention prévoit déjà les principaux éléments de l’accord définitif. Si l’audit ne révèle pas de surprises, la cession pourra se faire aux conditions prévues. Dans le cas contraire, une renégociation est toujours possible.
L’audit d’acquisition ou la due diligence permet au candidat acquéreur d’obtenir un avis d’expert sur les principaux risques liés à l’entreprise qu’il convoite. Il s’agit d’un devoir de précaution. Le repreneur devra assumer la responsabilité de l’entreprise dès le rachat. Mais que faire si le cédant a caché des informations importantes qui remontent à la surface après la cession ? Quel recours peut-on avoir si certains éléments ne figurent pas au bilan ? Les garanties d’actif et de passif peuvent protéger le repreneur contre ces risques. Ce point sera étudié dans un prochain article.
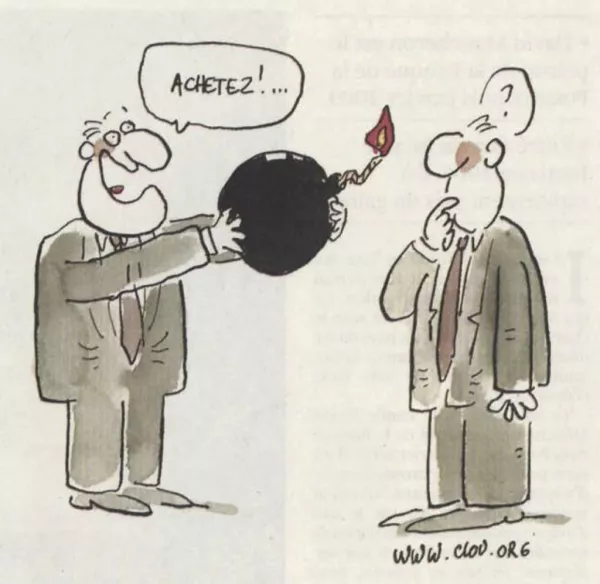
Illustration : Clou
Article initialement publié dans La Libre Économique par Tanguy della Faille, associé de Fondaris, le 07/03/2010. Version publiée/actualisée sur le site de Fondaris avec l’accord de l’auteur.
