Ce qui distingue une entreprise familiale dans une valorisation
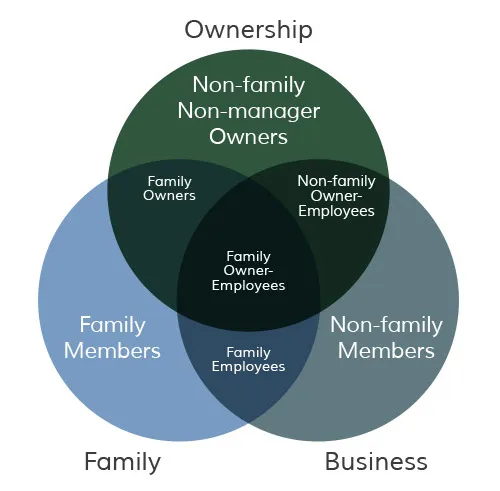
Le modèle des trois cercles de John Davis, développé à la Harvard Business School, éclaire la difficulté: famille, entreprise et propriété forment trois systèmes qui se recouvrent partiellement. Un même chiffre, la valeur de l'entreprise, est lu différemment par le fondateur dirigeant, par l'héritier actif dans l'exploitation, par l'actionnaire familial passif qui attend un dividende, et par l'acquéreur externe qui ne paie que la performance économique. Concrètement, trois caractéristiques compliquent l'exercice.
- L'imbrication patrimoniale : immobilier d'exploitation détenu par les parents, trésorerie excédentaire accumulée par prudence, participations sans lien avec l'activité. La gestion familiale des comptes: rémunérations et avantages calibrés sur la fiscalité du ménage plutôt que sur le marché.
- La gouvernance informelle : décisions prises à la table de cuisine, absence de pacte d'actionnaires, rôles flous entre actifs et non-actifs.
Les retraitements spécifiques aux comptes familiaux
La normalisation des comptes prend dans l'entreprise familiale une ampleur particulière. Quatre chantiers reviennent systématiquement. Les rémunérations familiales. Le fondateur sur-rémunéré ou sous-rémunéré, le conjoint salarié sans fonction effective, les enfants rémunérés au-delà du marché, ou à l'inverse un membre de la famille travaillant sans rémunération: chaque situation se retraite par rapport au coût de marché de la fonction. L'effet cumulé sur l'EBITDA atteint fréquemment 10 à 30 %.
L'immobilier d'exploitation
Détenu par la société, il appelle une réévaluation à la valeur vénale et le calcul d'une latence fiscale, dans la logique de l'Actif Net Corrigé; détenu par la famille, le loyer facturé doit être ramené au prix du marché. Dans les deux cas, la question de fond est la même: l'acquéreur de l'exploitation veut-il l'immeuble?
Le sortir avant la cession, vers une société patrimoniale familiale, clarifie souvent la transaction.
La trésorerie patrimoniale
Des décennies de bénéfices réservés laissent fréquemment des liquidités très supérieures aux besoins de l'exploitation. La dépendance familiale. Quand les clients, les fournisseurs et les équipes sont attachés à la personne du fondateur, le risque de transition pèse sur le multiple, souvent 1 à 2 points de moins. Un management non familial autonome et des processus documentés corrigent cette décote.
La valeur n'est pas la même selon le repreneur
Le contexte familial introduit une variable que la finance ignore: l'identité du repreneur change la valeur de référence pertinente. La cession à un tiers se traite aux conditions de marché.
La transmission intrafamiliale pose une question différente : quel prix l'entreprise peut-elle supporter sans compromettre sa pérennité ni léser les héritiers non repreneurs ?
Le prix est souvent inférieur à la valeur de marché, financé par crédit bancaire et crédit vendeur, et la valorisation sert alors d'instrument d'équité successorale entre enfants repreneurs et non-repreneurs. Une valorisation indépendante et acceptée par tous prévient les conflits qui ressurgissent immanquablement des années plus tard. C'est aussi le terrain privilégié des tensions : une valorisation contestée entre frères et sœurs bloque des successions entières, et la médiation préventive y est souvent plus efficace que l'expertise judiciaire.
La psychologie du fondateur : l'écart entre valeur espérée et prix de marché
Aucune cession familiale n'échappe à la dimension émotionnelle. Le fondateur a une idée de la valeur de son entreprise, construite sur des années d'efforts, des sacrifices consentis et des montants entendus dans son entourage; le marché en a une autre, fondée sur la rentabilité normalisée et le risque. L'écart entre les deux est la première cause d'échec des processus de cession.
Le rôle du conseil est d'objectiver tôt : présenter une fourchette argumentée, étayée par les transactions comparables, avant l'entrée en processus. Un cédant qui découvre le prix de marché face à un acquéreur vit la négociation comme une dépossession; un cédant préparé négocie.
Le facteur temps joue dans le même sens : le dirigeant qui vend à son rythme, après avoir préparé l'entreprise 2 à 3 ans en amont, obtient de meilleures conditions que celui qui vend sous contrainte d'âge, de santé ou de conflit.
Valoriser une entreprise familiale: FAQ
Les mêmes que pour toute PME: multiples d'EBITDA normalisé en méthode pivot, Actif Net Corrigé pour le patrimoine, DCF en contre-vérification. La spécificité tient aux retraitements, rémunérations familiales, loyers intra-groupe, trésorerie patrimoniale, et au contexte: le prix pertinent diffère selon qu'il s'agit d'une cession à un tiers, d'une transmission intrafamiliale ou de la sortie d'un actionnaire familial.
Parce que les comptes familiaux sont façonnés par des choix d'optimisation du ménage plutôt que par une logique de marché: rémunérations sur-calibrées ou sous-calibrées, membres de la famille salariés sans fonction effective, charges privées en société, loyers de convenance.
L'effet cumulé de ces retraitements modifie couramment l'EBITDA de 10 à 30 %, et la valorisation dans la même proportion.
Non, et c'est une décision familiale assumée. La transmission intrafamiliale se réalise souvent sous la valeur de marché, au niveau que l'entreprise peut financer sans compromettre sa pérennité. L'essentiel est de fonder ce prix sur une valorisation indépendante acceptée par tous les héritiers, repreneurs et non-repreneurs, pour préserver l'équité successorale et prévenir les conflits futurs.
En objectivant la valeur par une évaluation indépendante et, si le désaccord persiste, en recourant à la médiation plutôt qu'à l'expertise judiciaire. Un pacte d'actionnaires prévoyant à l'avance une formule de valorisation et une procédure de sortie évite la plupart de ces blocages; le mettre en place avant toute tension est l'un des meilleurs investissements de gouvernance d'une famille d'entrepreneurs.
Le modèle des trois cercles de John Davis, développé à la Harvard Business School, éclaire la difficulté: famille, entreprise et propriété forment trois systèmes qui se recouvrent partiellement. Un même chiffre, la valeur de l'entreprise, est lu différemment par le fondateur dirigeant, par l'héritier actif dans l'exploitation, par l'actionnaire familial passif qui attend un dividende, et par l'acquéreur externe qui ne paie que la performance économique. Concrètement, trois caractéristiques compliquent l'exercice.
